

Surabaya, potretrealita.com — Skema pembayaran pada layanan pinjaman online (pinjol) kembali menjadi perhatian setelah seorang nasabah asal Jawa Timur berinisial AS (39) menyampaikan keluhan terkait pola pembayaran pinjaman pada salah satu platform P2P lending yang disebut telah berizin Otoritas Jasa Keuangan (OJK).
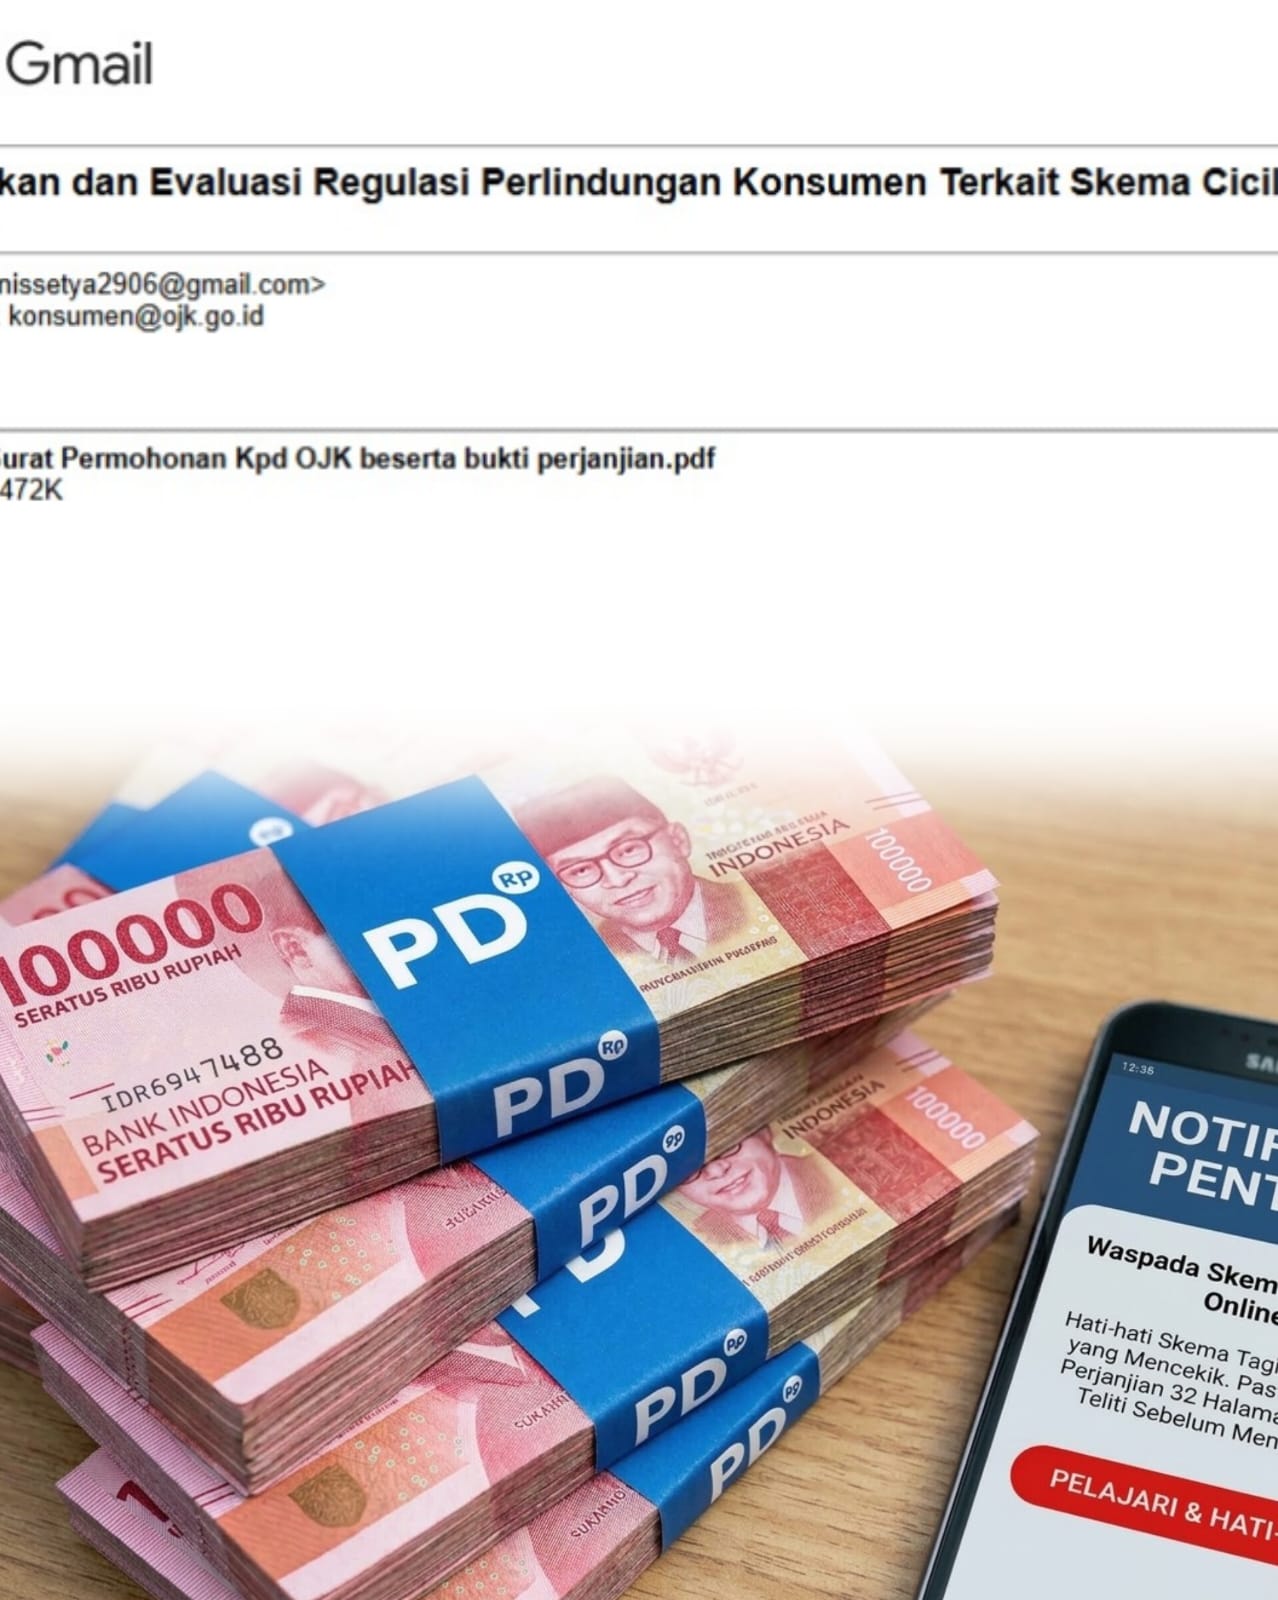
AS mengaku meminjam dana sebesar Rp7.700.000 pada 12 September 2026 melalui salah satu aplikasi P2P lending berizin OJK berinisial PD. Berdasarkan dokumen pinjaman yang dimilikinya, pinjaman tersebut menawarkan jangka waktu pengembalian hingga 150 hari kalender, dengan tanggal akhir pengembalian disebut 10 Februari 2027.
Namun, menurut AS, terdapat tagihan pertama sebesar Rp6.688.860 yang jatuh tempo pada 28 September 2026 atau sekitar 16 hari setelah dana diterima. Jika dibandingkan dengan pokok pinjaman Rp7.700.000, nilai tagihan tersebut mencapai sekitar 86,87 persen dari pokok pinjaman.
Kondisi tersebut membuat AS mempertanyakan pola pembayaran yang diterapkan dalam pinjaman tersebut.
«”Janji awalnya 150 hari, tapi hari ke-16 saya sudah ditagih hampir Rp6,7 juta. Ini bukan cicilan, melainkan jebakan arus kas,” ujar AS di Surabaya, Selasa (29/9/2026).»
Rincian Disebut Terselip dalam Perjanjian
AS mengaku tidak membaca seluruh rincian jadwal pembayaran secara mendalam ketika mengajukan pinjaman. Menurutnya, kondisi yang sedang mendesak membuat dirinya segera menyetujui dokumen perjanjian yang tersedia dalam aplikasi.
«”Rincian pinjaman terselip di tengah-tengah dokumen perjanjian tebal sampai 32 halaman di aplikasi PD. Karena terdesak, saya langsung klik setuju,” ungkapnya.»
Atas pengalaman tersebut, AS mengimbau masyarakat agar tetap mencermati seluruh ketentuan pinjaman sebelum menyetujui perjanjian elektronik.
«”Walaupun sedang terdesak, usahakan tetap baca rincian jadwal tagihan sampai tuntas sebelum menekan tombol setuju,” tegas AS.»
Sampaikan Aduan kepada OJK
AS menyatakan telah menyampaikan surat aduan sekaligus masukan mengenai evaluasi regulasi kepada Anggota Dewan Komisioner OJK Bidang Edukasi dan Perlindungan Konsumen.
Dalam aduannya, AS meminta agar terdapat evaluasi terhadap sejumlah hal yang menurutnya berkaitan dengan pola pembayaran pinjaman jangka panjang.
Pertama, AS mengusulkan penerapan skema cicilan proporsional atau equal installment, dengan meminta agar platform P2P lending tidak menagih persentase dominan dari total pinjaman pada periode awal untuk pinjaman dengan tenor panjang.
Kedua, ia mengusulkan standardisasi underwriting atau proses penilaian kelayakan peminjam, termasuk mempertimbangkan kemampuan membayar atau debt-to-income ratio.
Ketiga, AS mengusulkan penataan suku bunga efektif atau internal rate of return (IRR), dengan mempertimbangkan sisa pokok pinjaman yang masih berjalan.
Keluhan tersebut saat ini menjadi bagian dari pengaduan yang disampaikan AS kepada pihak OJK. Adapun substansi mengenai kesesuaian pola tagihan dengan ketentuan yang berlaku masih memerlukan penjelasan dari pihak regulator dan pengelola platform terkait.
Hingga berita ini diturunkan, pihak redaksi masih berupaya menghubungi pengelola platform P2P lending berinisial PD untuk memperoleh klarifikasi mengenai struktur pembayaran, jadwal tagihan, serta dasar penerapan nominal tagihan pertama tersebut.
Redaksi juga masih berupaya mengonfirmasi kepada OJK Pusat mengenai tindak lanjut atas aduan yang disampaikan AS serta ketentuan yang berlaku terkait struktur pembayaran pinjaman P2P lending dengan tenor panjang. (Tim)